
O Banco do Brasil registrou lucro líquido ajustado de R$ 8,6 bilhões nos nove primeiros meses de 2026, em um período marcado pelo aumento do custo do crédito, sobretudo em razão da inadimplência da carteira do agronegócio.
No terceiro trimestre, o resultado foi de R$ 1,3 bilhão, o que representou redução de 66,5%, enquanto a carteira de crédito expandida alcançou R$ 1,3 trilhão e as receitas de prestação de serviços avançaram 4,8% no acumulado do ano.
No comunicado, a instituição diz que “mantém foco na retomada da rentabilidade, na geração de negócios sustentáveis, inclusive pelas mais de 80 empresas do conglomerado, e em desembolsos em linhas com melhor relação risco-retorno”.
Por outro lado, continua, “segue atuando de forma ativa na gestão da qualidade da carteira, com foco em soluções de renegociação e recuperação de crédito, ampliando a cobrança e a retomada de ativos vinculados em garantia”.
Margem financeira bruta
A margem financeira bruta totalizou R$ 26 bilhões no terceiro trimestre de 2026, queda de 5,5% na comparação trimestral e de 1,5% em 12 meses. No acumulado, a margem somou R$ 80,9 bilhões, crescimento 7,4%, sustentado, principalmente, pelos negócios com clientes, com destaque para as receitas com operações de crédito.
Receitas de prestação de serviços
As receitas de prestação de serviços somaram R$ 9,3 bilhões no trimestre, elevação de 1,6% sobre o segundo trimestre de 2026 e de 4,6% na comparação com o 3T25. Na visão acumulada, o aumento foi de 4,8%, totalizando R$ 27,2 bilhões, impulsionado principalmente pelas receitas de administração de fundos (+11,4%) e consórcios (+12,7%), demonstrando a força e a importância das empresas do Conglomerado BB.
Eficiência e despesas administrativas
As despesas administrativas totalizaram R$ 10,3 bilhões no trimestre, elevação de 2,0% em relação ao trimestre anterior e de 4,8% na comparação com o 3T25. No mês de setembro/26, os funcionários obtiveram reajuste salarial de 4,6%, em acordo coletivo válido até 2028. No acumulado de nove meses, o crescimento foi de 4,8%, refletindo os reajustes salariais e os investimentos contínuos em pessoas e tecnologia. O índice de eficiência acumulado em 12 meses foi de 28,5%.
Carteira de Crédito Expandida
A Carteira de Crédito Expandida encerrou setembro de 2026 com saldo de R$ 1,3 trilhão, redução de 0,5% no trimestre e crescimento de 2,2% em 12 meses. O Banco do Brasil permanece focando em linhas que apresentem melhor relação risco-retorno e garantias.
Pessoa Física
Saldo de R$ 357,7 bilhões, mantendo-se estável na variação trimestral e crescendo 2,1% em 12 meses, influenciada principalmente pelo desempenho do crédito consignado, onde o BB é líder de mercado, que evoluiu 5,0% na comparação com setembro de 2025.
Pessoa Jurídica
A carteira totalizou R$ 464,4 bilhões, aumento de 1,8% no trimestre e de 2,5% em 12 meses, com destaque para o crescimento da carteira Governo (+19,7%). Destaque também para as operações com fundos garantidores, que alcançaram 41% da carteira de micro e pequenas empresas (MPE).
Agronegócios
Saldo de R$ 403,6 bilhões, com redução de 4,3% no trimestre e crescimento de 1,2% em 12 meses. Nos primeiros três meses do Plano Safra 2026/2027 foram desembolsados R$ 24,5 bilhões, com destaque para o Pronaf, que cresceu 3,3% frente ao mesmo período de 2025/2026.
Carteira de Crédito Sustentável
Atingiu R$ 431,5 bilhões em setembro de 2026, mantendo-se estável no trimestre e crescendo 8,2% em 12 meses. O resultado demonstra a capacidade do Banco do Brasil de oferecer soluções financeiras alinhadas à transição para uma economia mais sustentável, mantendo sua posição de destaque como um dos principais financiadores de atividades com impacto socioambiental positivo no país.
Custo do crédito e qualidade da carteira
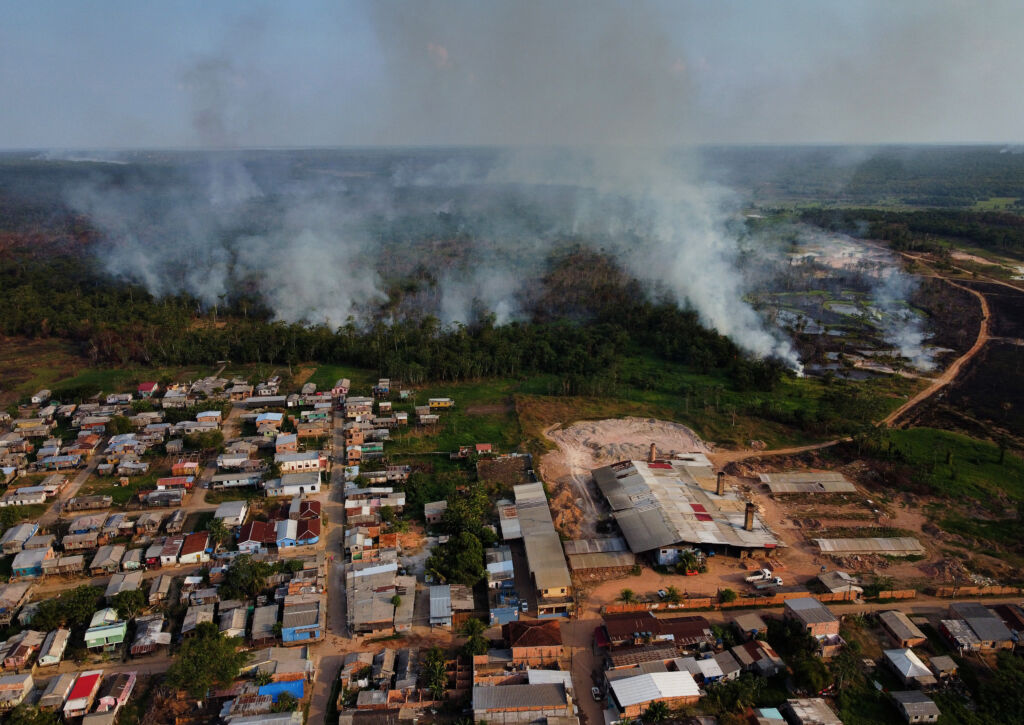
O custo do crédito totalizou R$ 21,2 bilhões no trimestre, variação de 14,9% em relação ao trimestre anterior e de 18,4% comparado ao 3T25. Na visão acumulada de nove meses, somou R$ 58,6 bilhões, em razão da continuidade da elevação da inadimplência da carteira de agronegócios.
A inadimplência é concentrada em médios e grandes produtores, na soja, no milho e na pecuária, principalmente no Centro-Oeste.
O índice de inadimplência acima de 90 dias encerrou setembro em 6,08%.
Capital
O índice de capital principal alcançou 10,80% em setembro de 2026 e o Índice de Basileia encerrou o período em 13,45%.